

交易
入口
观摩
入口

10月12日-10月16日 (2026年 第40期) 省粮油交易中心
一、国储粮油交易情况
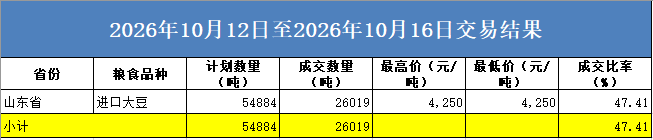
本周国家政策性粮食山东地区进口大豆交易成交2.6万吨。
二、政策性粮油交易情况
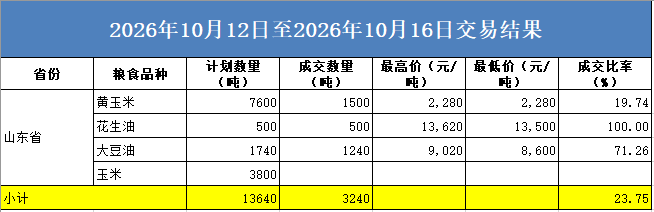
本周山东政策性粮食交易成交0.32万吨。
三、贸易粮交易情况
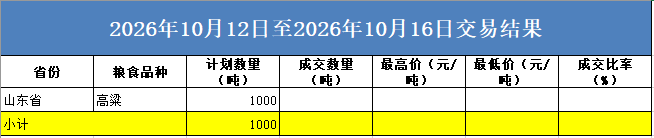
本周山东贸易粮交易无成交。
四、行情分析
(一)小麦行情
根据省内价格监测数据显示,本周山东小麦加工企业主流收购价格在2400-2480元/吨,较上周末上涨20元/吨。
本周山东小麦价格持续上涨。目前正处于秋收秋种期间,小麦市场购销不旺,且小麦存储成本偏高、无利润空间。秋收分流导致的短期供给错配,市场上量持续偏紧,叠加低库存企业的补库,共同推动的小麦价格持续反弹。部分存储成本较高的贸易主体仍无利润空间,上涨行情下,惜售心态愈发浓厚。面粉价格局部上涨,购销节奏尚可。小麦原粮价格上涨,制粉成本不断攀升,部分低价企业为缓解经营压力,补涨调整。制粉企业整体开机率略有回升,次粉、麸皮价格局部下跌,走货节奏放缓。新季玉米上市量持续增加,其质优价廉对小麦饲用需求形成压制,小麦政策收购量偏少,基层小麦余粮充足,后市小麦价格上涨难度不小。
(二)玉米行情
本周山东玉米加工企业报价在2170-2240元/吨,较上周末下降20元/吨。本周东北港口玉米报价2150元/吨,较上周末上涨10元/吨。
本周山东地区新玉米上市速度加快,购销整体程供应宽松、购销谨慎,玉米价格继续弱势。农业农村部发布的最新农情调度显示,目前全国秋粮收获进入高峰期,进度过六成。其中黄淮海和西北过七成,东北和长江中下游过半,华南近三成。今年秋收以来,全国秋粮主产区秋收进展较为顺利,进度略快于常年,秋粮有望再获丰收。据山东省农业农村厅农情调度,截至10月14日,全省秋粮已收91.6%,其中玉米已收93.9%。全省小麦已播3.9%。今年华北地区玉米单产和质量将明显好于上年,国产玉米成为各方采购首选。截止本周五,连玉米c2611合约报收于2164元,较上周末2179元下跌15元,跌幅0.69%,主力合约周四转至c2701合约,报收于2191元,周内弱势盘整收盘,现货价格重心也小幅下移。华北、东北潮粮大量集中上市、农户售粮积极,质优价低。深加工企业随到货动态调价深加工利润偏薄、按到车量灵活调价,企业补库不积极,随采随用为主。饲料企业维持观望,建库意愿不强,多刚需补库。新粮集中上市叠加进口谷物替代,玉米供应宽松格局,玉米期货、现货弱势震荡,政策轮换收购提供一定底部支撑,短期行情延续弱势震荡走势。


地址:济南市历下区泺源大街3号 山东省粮食和物资储备局办公楼四楼
邮编:250012
山东省粮油交易中心有限公司
